

Chính sách thuế giá trị gia tăng (VAT) đối với gỗ sơ chế thông thường đã được làm rõ hơn từ năm 2026. Tuy nhiên, thực tế sản xuất, kinh doanh ngành gỗ luôn thường trực câu hỏi “sản phẩm này có còn là gỗ sơ chế thông thường hay đã trở thành sản phẩm gỗ khác đã qua chế biến”.
Doanh nghiệp (DN) ngành gỗ kiến nghị sớm thống nhất cách áp dụng thuế VAT đối với sản phẩm gỗ sơ chế thông thường nhằm giảm rủi ro pháp lý, tháo gỡ khó khăn cho xuất khẩu.
Lúng túng trong xác định mức thuế
Cả nước hiện có gần 4,9 triệu hécta rừng trồng, trong đó khoảng 2 triệu hécta do 1,5 triệu hộ dân quản lý, khai thác. Sản lượng khai thác hằng năm đạt trên 50 triệu m3, là nguồn nguyên liệu quan trọng cho ngành chế biến gỗ xuất khẩu. Ngoài nguồn nguyên liệu trong nước, mỗi năm Việt Nam nhập khẩu khoảng 10 triệu m3 gỗ và sản phẩm gỗ sơ chế phục vụ sản xuất và xuất khẩu.
Kể từ ngày 1-1-2026, nhiều quy định mới liên quan đến thuế VAT đối với sản phẩm gỗ sơ chế bắt đầu có hiệu lực bởi Luật Thuế giá trị gia tăng sửa đổi ban hành ngày 11-12-2025 và các nghị định, thông tư hướng dẫn thực hiện. Trong đó, Thông tư số 84/2025/TT-BNNMT, ngày 31-12-2025 của Bộ Nông nghiệp và Môi trường quy định chi tiết một số nội dung của Luật Lâm nghiệp và sửa đổi, bổ sung một số thông tư trong lĩnh vực lâm nghiệp và kiểm lâm xác định: Gỗ sơ chế thông thường là gỗ sau khai thác được xử lý qua các công đoạn ban đầu như: cưa xẻ, bóc, băm, nghiền… nhưng chưa làm thay đổi bản chất của gỗ. Các sản phẩm gồm: gỗ xẻ thô, gỗ bóc, dăm gỗ và phụ phẩm chế biến như: mùn cưa, dăm bào.
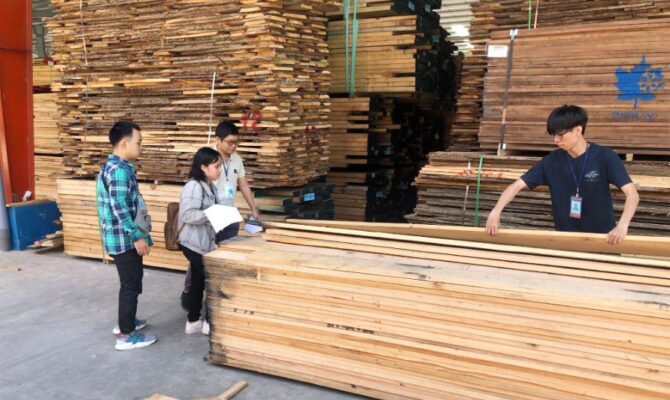
Tuy nhiên, quá trình xác định thuế VAT hiện vẫn tồn tại nhiều cách hiểu khác nhau. Một số địa phương chỉ miễn thuế đối với DN trực tiếp sở hữu rừng trồng và tự sơ chế, trong khi nơi khác cho phép cả DN thu mua nguyên liệu rồi sơ chế được hưởng chính sách tương tự. Và có trường hợp chỉ cần sản phẩm tiếp tục qua một công đoạn xử lý là câu chuyện thuế có thể thay đổi.
Một số địa phương cũng chưa công nhận gỗ xẻ qua sấy là sản phẩm sơ chế thông thường, dù hoạt động sấy đã được quy định trong Nghị định số 181/2025/NĐ-CP, ngày 1-7-2025 của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng. Đối với gỗ nhập khẩu, dù luật quy định thuộc diện không chịu thuế VAT nhưng hiện vẫn thiếu hướng dẫn cụ thể, khiến DN tiếp tục phải kê khai và nộp thuế.
Tại hội thảo “Thuế giá trị gia tăng đối với gỗ sơ chế thông thường và hồ sơ lâm sản” do Hiệp hội Gỗ và thủ công mỹ nghệ Đồng Nai (Dowa) tổ chức ngày 4-9-2026, Chủ tịch Dowa Nguyễn Phương cho hay: Nhiều DN thành viên đang gặp vướng mắc về vấn đề này. Trong đó, các DN đặt ra nhiều trường hợp phát sinh trong thực tế như: xác định tính chất và mức thuế đối với từng loại sản phẩm gỗ, lập hóa đơn, chứng từ, chứng minh nguồn gốc nguyên liệu cũng như bảo đảm sự thống nhất giữa hồ sơ mua – bán, hồ sơ lâm sản và chứng từ kế toán.
Cần áp dụng thống nhất
Tháng 6-2026, một DN trên địa bàn đặt vấn đề với Thuế thành phố về việc sản phẩm gỗ xẻ của DN có được xác định là gỗ sơ chế thông thường hay không. Sau đó, cơ quan thuế tiếp tục có hướng dẫn liên quan đến trường hợp này. Việc xác định của sản phẩm gỗ xẻ có thuộc nhóm gỗ sơ chế thông thường hay không phải căn cứ đồng thời quy định của pháp luật về thuế VAT và quy định chuyên ngành về quản lý lâm sản.
Đồng Nai tập trung số lượng lớn DN sản xuất, chế biến và xuất khẩu gỗ, yêu cầu xác định cụ thể tiêu chí tính toán càng rõ hơn. Một sản phẩm có thể đi qua nhiều DN, nhiều công đoạn trước khi trở thành sản phẩm hoàn chỉnh. Nếu mỗi DN hoặc mỗi khâu hiểu khác nhau về tình trạng “sơ chế” hay “đã chế biến”, nguy cơ phát sinh sai lệch về hóa đơn, thuế và hồ sơ lâm sản là không nhỏ.
Tại hội thảo nêu trên, đại diện Cục Lâm nghiệp và Kiểm lâm, Thuế thành phố Đồng Nai và Chi cục Hải quan khu vực XVIII cùng tham gia giải đáp các vấn đề DN đặt ra. Theo đó, để giải quyết dứt điểm vướng mắc, cần nhìn sản phẩm gỗ xuyên suốt từ nguồn nguyên liệu, quá trình sơ chế đến giao dịch thương mại và xuất – nhập khẩu, thay vì tách rời từng loại hồ sơ.
Theo ông Huỳnh Thiện Duy Phương, Trưởng phòng Nghiệp vụ dự toán thuế pháp chế, Thuế Thành phố, đối với các DN, trước hết cần chuẩn hóa hồ sơ sản phẩm và quy trình sản xuất rõ ràng. Đây không chỉ là yêu cầu phục vụ quản lý thuế mà còn giúp DN chứng minh được tính hợp pháp của nguồn nguyên liệu và quá trình lưu chuyển lâm sản. Thuế Đồng Nai cũng sẽ tiếp tục tổng hợp những tình huống thực tế phát sinh để có hướng dẫn thống nhất. Điều quan trọng là không chỉ riêng ngành thuế mà hải quan cùng các cơ quan chức năng, địa phương cần thống nhất cách áp dụng và có văn bản hướng dẫn cụ thể để áp dụng chung cho cả nước, tránh tình trạng mỗi cơ quan mỗi cách áp dụng như hiện nay.
Phía các DN cũng mong muốn có được sự thống nhất trong việc xác định thuế để có cơ sở hoạch định sản xuất, kinh doanh. Bà Nguyễn Thanh Tin, Phó Tổng giám đốc Công ty TNHH Sản xuất đồ mộc Chien Việt Nam (Khu công nghiệp Tam Phước) nhận định: Trong bối cảnh ngành gỗ đang chịu sức ép lớn về chi phí nguyên liệu, yêu cầu truy xuất nguồn gốc và cạnh tranh tại các thị trường xuất khẩu, việc xác định đúng chính sách thuế càng cần được đặt trong yêu cầu giảm chi phí tuân thủ cho DN.
FAQ Những Câu Hỏi Thường Gặp
1. Gỗ sơ chế thông thường là gì?
Gỗ sơ chế thông thường là gỗ sau khai thác được xử lý qua các công đoạn ban đầu như cưa xẻ, bóc, băm, nghiền nhưng chưa làm thay đổi bản chất của gỗ. Một số sản phẩm thuộc nhóm này gồm gỗ xẻ thô, gỗ bóc, dăm gỗ, mùn cưa và dăm bào.
2. Chính sách thuế VAT đối với gỗ sơ chế thông thường được áp dụng từ khi nào?
Các quy định mới liên quan đến thuế VAT đối với sản phẩm gỗ sơ chế thông thường được áp dụng từ ngày 1/1/2026, trên cơ sở Luật Thuế giá trị gia tăng sửa đổi cùng các nghị định, thông tư hướng dẫn liên quan.
3. Vì sao doanh nghiệp gỗ vẫn gặp khó khăn khi xác định thuế VAT?
Khó khăn chủ yếu nằm ở việc xác định một sản phẩm còn là gỗ sơ chế thông thường hay đã trở thành sản phẩm gỗ qua chế biến. Một số công đoạn xử lý tiếp theo có thể làm thay đổi cách phân loại và chính sách thuế, trong khi cách áp dụng giữa các địa phương, cơ quan quản lý chưa phải lúc nào cũng thống nhất.
4. Gỗ xẻ qua sấy có được xem là gỗ sơ chế thông thường không?
Đây là một trong những vấn đề doanh nghiệp đang cần được hướng dẫn thống nhất. Theo nội dung được đề cập, một số địa phương chưa thống nhất trong việc công nhận gỗ xẻ qua sấy là sản phẩm gỗ sơ chế thông thường, dù hoạt động sấy đã được đề cập trong quy định liên quan.
5. Doanh nghiệp mua gỗ nguyên liệu rồi sơ chế có được áp dụng chính sách VAT giống doanh nghiệp trực tiếp sở hữu rừng không?
Đây là vấn đề đang có cách hiểu khác nhau trong thực tế. Một số nơi tập trung vào trường hợp doanh nghiệp trực tiếp sở hữu rừng trồng và tự sơ chế, trong khi có nơi xem xét cả doanh nghiệp mua nguyên liệu rồi thực hiện sơ chế. Doanh nghiệp cần căn cứ quy định thuế và quy định chuyên ngành hiện hành để xác định trường hợp cụ thể.
6. Gỗ nhập khẩu có chịu thuế VAT không?
Theo nội dung bài viết, gỗ nhập khẩu thuộc trường hợp được quy định không chịu thuế VAT, nhưng doanh nghiệp vẫn gặp vướng mắc do thiếu hướng dẫn cụ thể trong quá trình kê khai và thực hiện.
7. Doanh nghiệp cần chuẩn bị những hồ sơ gì để chứng minh sản phẩm là gỗ sơ chế thông thường?
Doanh nghiệp nên chuẩn hóa hồ sơ về nguồn gốc nguyên liệu, quy trình sản xuất, đặc tính sản phẩm, hồ sơ mua bán, hồ sơ lâm sản, hóa đơn và chứng từ kế toán. Các hồ sơ cần thống nhất với nhau để có cơ sở chứng minh quá trình hình thành và lưu chuyển của sản phẩm gỗ.
8. Vì sao hồ sơ lâm sản và hồ sơ thuế cần thống nhất với nhau?
Một sản phẩm gỗ có thể trải qua nhiều doanh nghiệp và nhiều công đoạn trước khi trở thành sản phẩm hoàn chỉnh. Nếu thông tin giữa hồ sơ lâm sản, hóa đơn, chứng từ kế toán và hồ sơ mua bán không thống nhất, doanh nghiệp có thể gặp khó khăn khi giải trình về nguồn gốc nguyên liệu, quá trình sản xuất và chính sách thuế áp dụng.
9. Việc xác định sai tình trạng “sơ chế” có thể gây ra vấn đề gì?
Việc phân loại không chính xác có thể dẫn đến sai lệch trong kê khai thuế, lập hóa đơn, chứng từ và hồ sơ lâm sản. Do đó, doanh nghiệp cần xác định rõ đặc tính sản phẩm và quy trình sản xuất trước khi áp dụng chính sách thuế.
10. Doanh nghiệp ngành gỗ nên làm gì để hạn chế rủi ro về thuế VAT?
Doanh nghiệp nên xây dựng quy trình phân loại sản phẩm rõ ràng, lưu trữ đầy đủ hồ sơ nguyên liệu và sản xuất, đồng thời đối chiếu thống nhất giữa hóa đơn, chứng từ kế toán và hồ sơ lâm sản. Với những trường hợp chưa rõ, doanh nghiệp nên chủ động trao đổi với cơ quan thuế và cơ quan chuyên ngành để có cơ sở áp dụng.
11. Vì sao cần có hướng dẫn thống nhất về thuế VAT đối với gỗ sơ chế?
Một sản phẩm có thể được mua bán và gia công qua nhiều doanh nghiệp trước khi xuất khẩu hoặc đưa vào sản xuất sản phẩm hoàn chỉnh. Nếu các cơ quan hoặc địa phương áp dụng tiêu chí khác nhau, doanh nghiệp sẽ khó hoạch định chi phí, lập hóa đơn và thực hiện nghĩa vụ thuế. Vì vậy, việc có tiêu chí và hướng dẫn thống nhất sẽ giúp giảm chi phí tuân thủ và rủi ro pháp lý.
12. Chính sách thuế VAT ảnh hưởng như thế nào đến doanh nghiệp chế biến và xuất khẩu gỗ?
Chính sách VAT có thể ảnh hưởng trực tiếp đến việc tính toán chi phí, lập hóa đơn, kê khai thuế và dòng tiền của doanh nghiệp. Khi doanh nghiệp xuất khẩu, yêu cầu về hồ sơ nguồn gốc nguyên liệu và tính thống nhất của chứng từ càng trở nên quan trọng.
13. Những sản phẩm nào thường được xem là gỗ sơ chế thông thường?
Theo nội dung được nêu, nhóm sản phẩm gồm gỗ xẻ thô, gỗ bóc, dăm gỗ và phụ phẩm chế biến như mùn cưa, dăm bào. Việc xác định một sản phẩm cụ thể có thuộc nhóm này hay không vẫn cần căn cứ đồng thời vào quy định về thuế và quy định chuyên ngành về quản lý lâm sản.
14. Doanh nghiệp có nên xây dựng hồ sơ riêng cho từng loại sản phẩm gỗ?
Có. Việc xây dựng bộ hồ sơ riêng cho từng nhóm sản phẩm giúp doanh nghiệp dễ chứng minh nguồn nguyên liệu, công đoạn sản xuất, đặc tính sản phẩm và căn cứ áp dụng thuế. Đặc biệt với doanh nghiệp có nhiều dòng sản phẩm và nhiều công đoạn gia công, việc phân loại ngay từ đầu sẽ giúp hạn chế nhầm lẫn.
Nguồn: baodongnai.com.vn
